
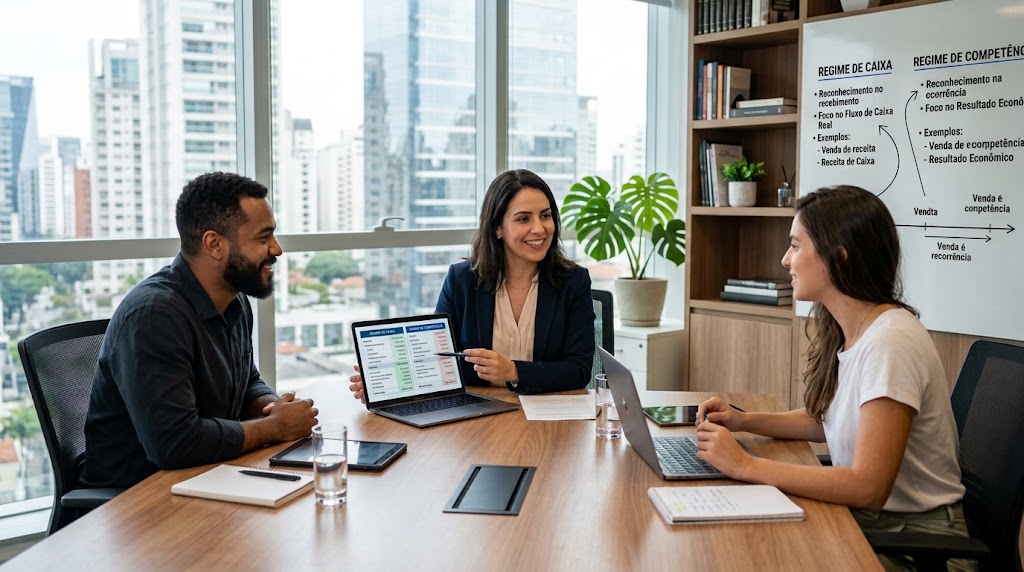
A gestão tributária e financeira exige precisão, uma vez que a escolha do enquadramento e do método de reconhecimento de receitas impacta diretamente o caixa do negócio. Ao avaliar as opções de tributação, a compreensão sobre o comportamento dos tributos no Lucro Real, Lucro Presumido e Simples Nacional torna-se essencial para evitar o pagamento indevido de impostos e manter a conformidade fiscal.
Dessa forma, a decisão entre contabilizar pelo momento do faturamento ou do efetivo recebimento altera o fluxo de caixa corporativo. Nesse sentido, ao compreender a mecânica desses regimes, o gestor estabelece uma base sólida para tomar decisões financeiras seguras e estruturadas.
Como funcionam o regime de caixa e o regime de competência
Em primeiro lugar, o regime de competência registra as receitas e despesas na data em que ocorrem, independentemente do pagamento ou recebimento. Por exemplo, ao emitir uma nota fiscal de venda a prazo, o tributo incide imediatamente no mês de emissão da nota. Por outro lado, o regime de caixa reconhece as operações apenas no momento em que o dinheiro efetivamente entra ou sai da conta bancária da empresa.
Inegarivelmente, essa diferença técnica impacta os regimes tributários, visto que a legislação permite opções específicas de apuração para cada enquadramento. Enquanto o Lucro Real exige maior rigor operacional no acompanhamento das receitas, os optantes pelo tributo simplificado ou presumido encontram possibilidades de adequação ao fluxo financeiro.
Competência versus caixa na apuração tributária
Com o intuito de detalhar o impacto prático em cada modelo de tributação, é importante analisar como as opções se comportam em relação ao faturamento e à disponibilidade financeira:
- Simples Nacional: permite a opção pelo regime de caixa para a apuração dos impostos, embora a contabilidade geral siga o regime de competência;
- Lucro Presumido: autoriza a adoção do regime de caixa para o recolhimento do PIS, COFINS, IRPJ e CSLL, exigindo controle individualizado das duplicatas a receber;
- Lucro Real: utiliza obrigatoriamente o regime de competência para a determinação da base de cálculo dos tributos federais.
De fato, a escolha inadequada do regime contabilizado pode antecipar tributos sem que a empresa tenha recebido pelas vendas, prejudicando o capital de giro. Por essa razão, contar com um suporte especializado como o do contador em Belém garante que o planejamento considere a realidade das vendas a prazo e a inadimplência.
Comparativo dos regimes no Lucro Real, Lucro Presumido e Simples Nacional
Para avaliar as opções com clareza, veja a tabela comparativa das regras aplicadas a cada modalidade de tributação:
| Regime Tributário | Aplicação do Regime de Caixa | Aplicação do Regime de Competência | Impacto Principal no Fluxo de Caixa |
|---|---|---|---|
| Simples Nacional | Permitido para apuração mensal do DAS | Padrão utilizado pelas empresas | Evita tributação sobre vendas não recebidas; |
| Lucro Presumido | Permitido para PIS, COFINS, IRPJ e CSLL | Padrão legal para escrituração | Exige controle rigoroso de duplicatas; |
| Lucro Real | Não permitido para apuração geral | Obrigatório para apuração fiscal | Imposto devido independentemente do recebimento. |
Nessa etapa, ter o suporte de uma equipe especializada como a RAM Assessoria Contábil evita retrabalho e acelera os resultados.
Critérios para escolher entre caixa e competência
Sob o mesmo ponto de vista, a decisão entre utilizar a apuração por caixa ou competência exige a análise de indicadores financeiros bem definidos. Afinal, a escolha errada resulta em descompasso no caixa e cobranças tributárias em momentos inoportunos.
Primeiramente, analise o volume de vendas a prazo e o índice de inadimplência dos clientes. Em segundo lugar, verifique a capacidade operacional da equipe para manter o controle diário dos recebimentos. Por fim, avalie o impacto do pagamento do DAS ou das guias federais sobre as reservas financeiras imediatas.
- Prazo médio de recebimento das vendas superiores a trinta dias;
- Volume de faturamento concentrado em parcelamentos longos;
- Necessidade de preservar o capital de giro operacional;
- Rigor no cumprimento das obrigações acessórias específicas da Receita Federal.
Em suma, a RAM Assessoria Contábil acompanha seus clientes em cada fase desse processo, garantindo que nenhum detalhe seja ignorado.
Erros comuns na transição e adoção dos regimes
Inesperadamente, muitas empresas cometem falhas graves ao optar pelo regime de caixa sem o devido suporte técnico. O erro mais frequente envolve a falta de conciliação bancária precisa, o que gera inconsistências perante o fisco de acordo com as diretrizes da Receita Federal do Brasil.
Além disso, a mudança de regime só pode ser efetuada no início de cada ano-calendário, sendo irretratável para todo o exercício. Por conseguinte, errar na escolha significa carregar o prejuízo tributário durante doze meses consecutivos.
Consequentemente, antes de tomar a decisão, vale ressaltar que a gestão por conta própria sem ferramentas contábeis integradas aumenta substancialmente os riscos de autuação. Por isso, a prevenção por meio de uma assessoria qualificada resguarda o patrimônio da empresa.
Pergunta e respostas sobre o tema
Qual a principal diferença entre o regime de caixa e o regime de competência?
O regime de competência reconhece as receitas e despesas na data da emissão do documento ou ocorrência do fato gerador. Por outro lado, o regime de caixa considera apenas o momento em que ocorre a movimentação financeira efetiva na conta bancária.
Posso mudar de regime no meio do ano fiscal?
Não, porquanto a opção pelo regime de apuração deve ser feita no início do ano-calendário ou na abertura de empresa em Belém, sendo válida e irretratável para todo o exercício fiscal.
A opção afeta as obrigações acessórias das empresas?
Com toda a certeza, visto que o regime de caixa exige o preenchimento de demonstrativos específicos e o detalhamento do livro caixa ou controle de duplicatas nas declarações entregues ao fisco.
É possível adotar caixa no Lucro Real?
Atualmente, a legislação tributária brasileira obriga que as empresas optantes pelo tributo sobre o lucro líquido real utilizem o regime de competência para a apuração dos impostos federais.
Vale a pena contratar um especialista ou fazer a transição sozinho?
A transição exige cálculos precisos e conhecimento da legislação fiscal vigente. Nesse sentido, quem conta com a RAM Assessoria Contábil desde o início sai na frente, porque cada decisão é tomada com base em dados e experiência.
Garanta uma gestão tributária eficiente e segura
Em resumo, protelar a análise sobre o método de apuração adequado custa caro ao caixa do negócio. A falta de alinhamento entre faturamento e recebimento compromete o crescimento e gera impostos desnecessários no Lucro Real, Lucro Presumido e Simples Nacional.
Portanto, contar com uma orientação técnica torna a tomada de decisão segura e estratégica. A RAM Assessoria Contábil – Escritório de contabilidade em Belém oferece o suporte consultivo necessário para estruturar suas finanças e reduzir a carga tributária dentro da legalidade.
PRONTO PARA OTIMIZAR SEUS IMPOSTOS E PROTEGER O FLUXO DE CAIXA DA SUA EMPRESA?
Fale com os especialistas da RAM Assessoria Contábil e otimize seus impostos
